Domain arbeitsvorbereiter.de kaufen?
Wir ziehen mit dem Projekt
arbeitsvorbereiter.de um.
Sind Sie am Kauf der Domain
arbeitsvorbereiter.de interessiert?
domain@kv-gmbh.de · 0541-91531010
Domain arbeitsvorbereiter.de kaufen?
Kann Verlustvortrag verfallen?
Ja, ein Verlustvortrag kann unter bestimmten Umständen verfallen. Zum Beispiel kann ein Verlustvortrag verfallen, wenn die gesetzliche Verjährungsfrist abgelaufen ist und der Steuerpflichtige den Verlust nicht innerhalb dieser Frist geltend gemacht hat. Auch bei einer Insolvenz des Steuerpflichtigen kann ein Verlustvortrag verfallen, da die Verluste möglicherweise nicht mehr mit zukünftigen Gewinnen verrechnet werden können. Es ist daher wichtig, den Verlustvortrag regelmäßig zu überprüfen und rechtzeitig in der Steuererklärung anzugeben, um einen Verfall zu vermeiden. Es empfiehlt sich, bei Unklarheiten einen Steuerberater oder das Finanzamt zu konsultieren. **
Wie entsteht Verlustvortrag?
Verlustvortrag entsteht, wenn ein Unternehmen in einem Geschäftsjahr Verluste erwirtschaftet hat. Diese Verluste können mit Gewinnen aus Vorjahren oder Folgejahren verrechnet werden, um Steuern zu sparen. Der Verlustvortrag wird in der Steuererklärung des Unternehmens als negativer Betrag angegeben und kann über mehrere Jahre hinweg genutzt werden. Er ermöglicht es Unternehmen, schwierige Zeiten zu überbrücken und in Zukunft wieder profitabel zu werden. In Deutschland können Verluste unbegrenzt vorgetragen werden, bis sie vollständig ausgeglichen sind. **

Ähnliche Suchbegriffe für Verlustvortrag
Top-Angebote
Produkte zum Begriff Verlustvortrag:
-
Zeitmanagement für Juristen, Fachbücher von Jochen TheurerDieses Buch stellt Zeitmanagement-Strategien speziell für Juristen und Rechtsanwälte, Steuerberater und Wirtschaftsprüfer vor. Diese Berufsgruppen sind Standesregeln und hohem wirtschaftlichen Druck ausgesetzt und klagen häufig über Zeitprobleme. Doch die üblichen Ratschläge zum Thema Zeitmanagement helfen ihnen aufgrund der besonderen beruflichen Anforderungen meist nicht weiter. Zudem sind die Zeitprobleme so individuell, dass eine allgemeine Strategie nicht passt. Hier setzt dieses Buch an: Es vermittelt Juristen und Rechtsanwälten, Steuerberatern und Wirtschaftsprüfern das Wissen und die Werkzeuge, um selbstständig Strategien für ihre persönlichen Zeitprobleme zu entwickeln und diese erfolgreich in ihrem beruflichen Alltag umzusetzen. Die überarbeitete 4. Auflage wurde um Erfahrungen aus der Corona-Pandemie und ein Kapitel über Gesundheit und Körper erweitert.34,99 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Zeitmanagement im Takt der Persönlichkeit, Fachbücher von Eva BrandtSeit 20 Jahren forscht und lehrt Eva Brandt als Expertin für Selbst- und Zeitmanagement. Als Beraterin hat sie häufig erfahren, dass gängige Konzepte scheitern und sich nicht einfach auf jeden anwenden lassen. Was beim effizienten Selbstmanagement hilft, ist das Wissen um die eigenen Temperamente und die klare Entscheidung, danach zu handeln. Deshalb steht für sie die Persönlichkeitsanalyse am Anfang. Ob Macher, Gesellige oder Analytiker, Eva Brandt stellt den Menschen in den Mittelpunkt - und nicht die Systematik. Grundlage ist das Structogram, das Paul MacLean und Rolf W. Schirm aus der Biostruktur-Analyse entwickelt haben, die die Gehirnforschung mit der Verhaltensforschung verbindet. Dr. Eva Brandt trifft als Zeitexpertin den Nerv im Management. Sie gibt diesem grossen Thema eine wissenschaftliche Leichtigkeit. Sie zeigt, dass Zeitmanagement nicht nach vorgefertigten Systemen wirkt, sondern eine Sache der Persönlichkeit ist. Lesenswert! Michael Kleinemeier, Vorstand SAP SE Aus dem Inhalt: - Zeitanalyse - Anleitung für Coaches und Trainer - Blick auf genetisches und antrainiertes Verhalten - Merkmale der Macher, Geselligen und Analytiker hinsichtlich des Zeitmanagements.32,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
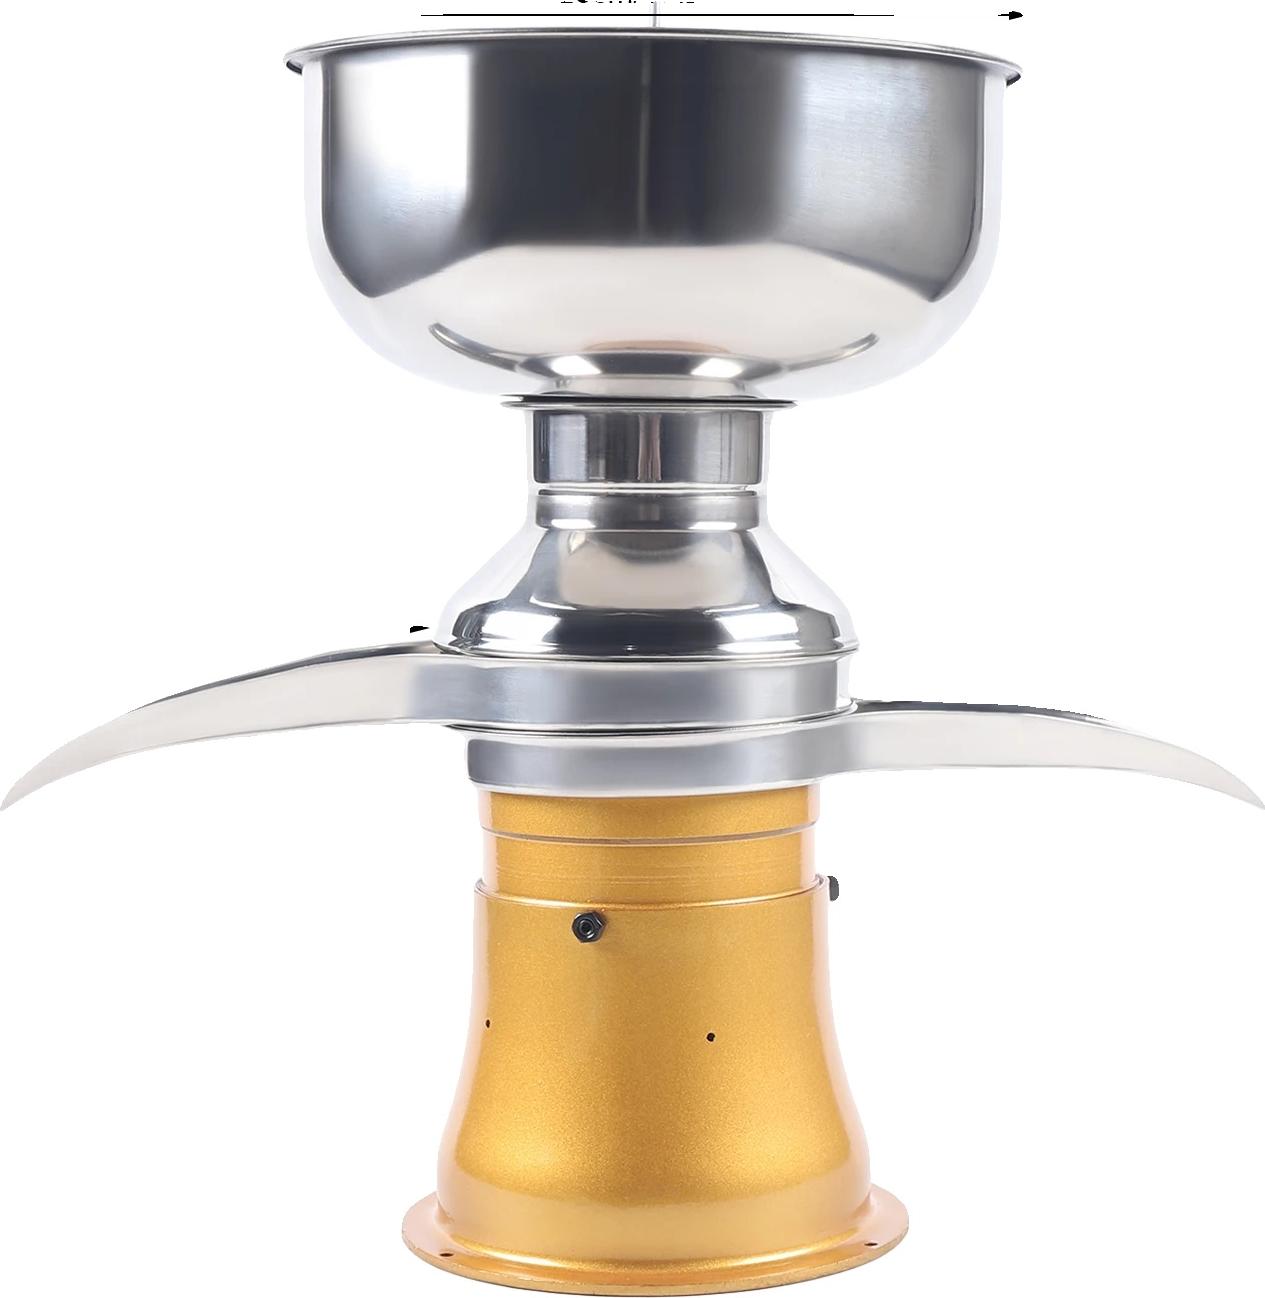
Milchcremeseparator, Edelstahl, hohe Effizienz, Dunkelkhakieffiziente trennung: dieses produkt verwandelt schnell rohoder vollmilch in sahne und magermilch, sodass sie zeit und mühe bei ihren milchverarbeitungsaufgaben sparen.benutzerfreundliches design: für den einsatz auf dem tisch konzipiert, lässt es sich bequem in ihrer küche oder milchverarbeitungseinrichtung einrichten, ohne dass umfangreiche montage erforderlich ist.hohe leistung: mit einem maximalen milchertrag von bis zu 50 litern pro stunde können sie große mengen milch effizient verarbeiten.leiser betrieb: der hochgeschwindigkeits-rollmotor arbeitet leise, sodass sie während des milchtrennungsprozesses eine nahtlose und unauffällige erfahrung genießen können. Spezifikation: material: edelstahlabmessungen: basisdurchmesser 18 cm; produkthöhe 50 cmmaximale milchmenge: 50 l pro stundemilchschüsselkapazität: 5 lrollergeschwindigkeit: 980011000 u/minkontinuierliche arbeitszeit: 4 stundenleistung: 30 wmotortyp: gleichstrommotoranzahl der festplatten im trommel: 15Die von Ihnen gekaufte V322,99 €*Versand: 3,99 €Sichere Weiterleitung zum Anbieter


-
Wann entsteht Verlustvortrag?
Ein Verlustvortrag entsteht, wenn die Ausgaben eines Steuerpflichtigen in einem bestimmten Jahr höher sind als seine Einnahmen. Dieser Verlust kann mit positiven Einkünften aus anderen Jahren verrechnet werden, um die Steuerlast zu reduzieren. Verlustvorträge können beispielsweise entstehen, wenn ein Unternehmen in den ersten Jahren Verluste macht oder wenn hohe außergewöhnliche Ausgaben anfallen. Es ist wichtig, Verlustvorträge sorgfältig zu dokumentieren und in der Steuererklärung korrekt anzugeben, um steuerliche Vorteile optimal nutzen zu können. In Deutschland können Verlustvorträge bis zu einem bestimmten Zeitpunkt in der Zukunft geltend gemacht werden. **
-
Wie wird Verlustvortrag ausgezahlt?
Der Verlustvortrag wird in der Regel mit zukünftigen Gewinnen verrechnet, um die Steuerlast zu reduzieren. Dies bedeutet, dass das Finanzamt die Verluste aus Vorjahren mit den Gewinnen des aktuellen Jahres verrechnet und somit weniger Steuern erhoben werden. Wenn die Verluste höher sind als die Gewinne, kann der Verlustvortrag in Folgejahren weiterhin genutzt werden. Es ist wichtig, die entsprechenden Unterlagen und Nachweise für die Verluste zu behalten, um diese geltend machen zu können. In einigen Fällen kann es auch möglich sein, den Verlustvortrag rückwirkend mit bereits gezahlten Steuern zu verrechnen. **
-
Was bedeutet ein Verlustvortrag?
Was bedeutet ein Verlustvortrag? Ein Verlustvortrag bezieht sich auf einen steuerlichen Verlust, der in einem Jahr entstanden ist und in folgenden Jahren mit Gewinnen verrechnet werden kann, um Steuern zu sparen. Der Verlustvortrag ermöglicht es Unternehmen und Privatpersonen, Verluste auszugleichen und somit ihre Steuerlast zu reduzieren. Dieser Mechanismus dient dazu, die steuerliche Belastung zu glätten und Unternehmen in schwierigen Zeiten zu unterstützen. Verlustvorträge können über mehrere Jahre hinweg genutzt werden, um die Steuerlast zu minimieren. **
-
Wann wird Verlustvortrag abgezogen?
Der Verlustvortrag wird in der Regel bei der Einkommensteuererklärung abgezogen, um das zu versteuernde Einkommen zu reduzieren. Dies bedeutet, dass Verluste aus vergangenen Jahren mit den Gewinnen des aktuellen Jahres verrechnet werden können. Der Verlustvortrag kann nur bis zu einem bestimmten Zeitraum in der Zukunft geltend gemacht werden, danach verfällt er. Es ist wichtig, den Verlustvortrag in der Steuererklärung anzugeben und entsprechende Nachweise zu erbringen, um von dieser steuerlichen Vergünstigung zu profitieren. Die genauen Regelungen zum Abzug des Verlustvortrags können je nach Land und Steuergesetzgebung variieren. **

Wo wird Verlustvortrag abgezogen?
Der Verlustvortrag wird in der Regel bei der Einkommensteuererklärung abgezogen. Er kann mit positiven Einkünften aus anderen Jahren verrechnet werden, um die Steuerlast zu reduzieren. Dabei ist es wichtig, den Verlustvortrag korrekt anzugeben und nach den gesetzlichen Vorgaben zu nutzen. Zudem sollte man darauf achten, dass der Verlustvortrag nicht verfällt und innerhalb der gesetzlichen Fristen geltend gemacht wird. In einigen Fällen kann der Verlustvortrag auch bei anderen Steuerarten wie der Körperschaftsteuer oder der Gewerbesteuer abgezogen werden. **
Wann wird Verlustvortrag ausgezahlt?
Der Verlustvortrag wird in der Regel mit zukünftigen Gewinnen verrechnet, um die Steuerlast zu reduzieren. Die Auszahlung erfolgt daher nicht direkt, sondern indirekt durch die Verrechnung mit zukünftigen Steuern. Es kann jedoch je nach Steuergesetzgebung und individueller Situation Unterschiede geben, wann und wie der Verlustvortrag genutzt werden kann. Es ist empfehlenswert, sich mit einem Steuerberater oder Finanzexperten in Verbindung zu setzen, um genaue Informationen zu erhalten. In jedem Fall sollte der Verlustvortrag sorgfältig dokumentiert und aufbewahrt werden, um ihn in Zukunft nutzen zu können. **
Top-Angebote
Produkte zum Begriff Verlustvortrag:
-
Zeitmanagement für Juristen, Fachbücher von Jochen TheurerDieses Buch stellt Zeitmanagement-Strategien speziell für Juristen und Rechtsanwälte, Steuerberater und Wirtschaftsprüfer vor. Diese Berufsgruppen sind Standesregeln und hohem wirtschaftlichen Druck ausgesetzt und klagen häufig über Zeitprobleme. Doch die üblichen Ratschläge zum Thema Zeitmanagement helfen ihnen aufgrund der besonderen beruflichen Anforderungen meist nicht weiter. Zudem sind die Zeitprobleme so individuell, dass eine allgemeine Strategie nicht passt. Hier setzt dieses Buch an: Es vermittelt Juristen und Rechtsanwälten, Steuerberatern und Wirtschaftsprüfern das Wissen und die Werkzeuge, um selbstständig Strategien für ihre persönlichen Zeitprobleme zu entwickeln und diese erfolgreich in ihrem beruflichen Alltag umzusetzen. Die überarbeitete 4. Auflage wurde um Erfahrungen aus der Corona-Pandemie und ein Kapitel über Gesundheit und Körper erweitert.34,99 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Kann Verlustvortrag verfallen?
Ja, ein Verlustvortrag kann unter bestimmten Umständen verfallen. Zum Beispiel kann ein Verlustvortrag verfallen, wenn die gesetzliche Verjährungsfrist abgelaufen ist und der Steuerpflichtige den Verlust nicht innerhalb dieser Frist geltend gemacht hat. Auch bei einer Insolvenz des Steuerpflichtigen kann ein Verlustvortrag verfallen, da die Verluste möglicherweise nicht mehr mit zukünftigen Gewinnen verrechnet werden können. Es ist daher wichtig, den Verlustvortrag regelmäßig zu überprüfen und rechtzeitig in der Steuererklärung anzugeben, um einen Verfall zu vermeiden. Es empfiehlt sich, bei Unklarheiten einen Steuerberater oder das Finanzamt zu konsultieren. **
-
Wie entsteht Verlustvortrag?
Verlustvortrag entsteht, wenn ein Unternehmen in einem Geschäftsjahr Verluste erwirtschaftet hat. Diese Verluste können mit Gewinnen aus Vorjahren oder Folgejahren verrechnet werden, um Steuern zu sparen. Der Verlustvortrag wird in der Steuererklärung des Unternehmens als negativer Betrag angegeben und kann über mehrere Jahre hinweg genutzt werden. Er ermöglicht es Unternehmen, schwierige Zeiten zu überbrücken und in Zukunft wieder profitabel zu werden. In Deutschland können Verluste unbegrenzt vorgetragen werden, bis sie vollständig ausgeglichen sind. **
-
Wann entsteht Verlustvortrag?
Ein Verlustvortrag entsteht, wenn die Ausgaben eines Steuerpflichtigen in einem bestimmten Jahr höher sind als seine Einnahmen. Dieser Verlust kann mit positiven Einkünften aus anderen Jahren verrechnet werden, um die Steuerlast zu reduzieren. Verlustvorträge können beispielsweise entstehen, wenn ein Unternehmen in den ersten Jahren Verluste macht oder wenn hohe außergewöhnliche Ausgaben anfallen. Es ist wichtig, Verlustvorträge sorgfältig zu dokumentieren und in der Steuererklärung korrekt anzugeben, um steuerliche Vorteile optimal nutzen zu können. In Deutschland können Verlustvorträge bis zu einem bestimmten Zeitpunkt in der Zukunft geltend gemacht werden. **
-
Wie wird Verlustvortrag ausgezahlt?
Der Verlustvortrag wird in der Regel mit zukünftigen Gewinnen verrechnet, um die Steuerlast zu reduzieren. Dies bedeutet, dass das Finanzamt die Verluste aus Vorjahren mit den Gewinnen des aktuellen Jahres verrechnet und somit weniger Steuern erhoben werden. Wenn die Verluste höher sind als die Gewinne, kann der Verlustvortrag in Folgejahren weiterhin genutzt werden. Es ist wichtig, die entsprechenden Unterlagen und Nachweise für die Verluste zu behalten, um diese geltend machen zu können. In einigen Fällen kann es auch möglich sein, den Verlustvortrag rückwirkend mit bereits gezahlten Steuern zu verrechnen. **
Ähnliche Suchbegriffe für Verlustvortrag
-
Zeitmanagement im Takt der Persönlichkeit, Fachbücher von Eva BrandtSeit 20 Jahren forscht und lehrt Eva Brandt als Expertin für Selbst- und Zeitmanagement. Als Beraterin hat sie häufig erfahren, dass gängige Konzepte scheitern und sich nicht einfach auf jeden anwenden lassen. Was beim effizienten Selbstmanagement hilft, ist das Wissen um die eigenen Temperamente und die klare Entscheidung, danach zu handeln. Deshalb steht für sie die Persönlichkeitsanalyse am Anfang. Ob Macher, Gesellige oder Analytiker, Eva Brandt stellt den Menschen in den Mittelpunkt - und nicht die Systematik. Grundlage ist das Structogram, das Paul MacLean und Rolf W. Schirm aus der Biostruktur-Analyse entwickelt haben, die die Gehirnforschung mit der Verhaltensforschung verbindet. Dr. Eva Brandt trifft als Zeitexpertin den Nerv im Management. Sie gibt diesem grossen Thema eine wissenschaftliche Leichtigkeit. Sie zeigt, dass Zeitmanagement nicht nach vorgefertigten Systemen wirkt, sondern eine Sache der Persönlichkeit ist. Lesenswert! Michael Kleinemeier, Vorstand SAP SE Aus dem Inhalt: - Zeitanalyse - Anleitung für Coaches und Trainer - Blick auf genetisches und antrainiertes Verhalten - Merkmale der Macher, Geselligen und Analytiker hinsichtlich des Zeitmanagements.32,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Milchcremeseparator, Edelstahl, hohe Effizienz, Dunkelkhakieffiziente trennung: dieses produkt verwandelt schnell rohoder vollmilch in sahne und magermilch, sodass sie zeit und mühe bei ihren milchverarbeitungsaufgaben sparen.benutzerfreundliches design: für den einsatz auf dem tisch konzipiert, lässt es sich bequem in ihrer küche oder milchverarbeitungseinrichtung einrichten, ohne dass umfangreiche montage erforderlich ist.hohe leistung: mit einem maximalen milchertrag von bis zu 50 litern pro stunde können sie große mengen milch effizient verarbeiten.leiser betrieb: der hochgeschwindigkeits-rollmotor arbeitet leise, sodass sie während des milchtrennungsprozesses eine nahtlose und unauffällige erfahrung genießen können. Spezifikation: material: edelstahlabmessungen: basisdurchmesser 18 cm; produkthöhe 50 cmmaximale milchmenge: 50 l pro stundemilchschüsselkapazität: 5 lrollergeschwindigkeit: 980011000 u/minkontinuierliche arbeitszeit: 4 stundenleistung: 30 wmotortyp: gleichstrommotoranzahl der festplatten im trommel: 15Die von Ihnen gekaufte V322,99 €*Versand: 3,99 €Sichere Weiterleitung zum Anbieter
-
Brendt, Dieter: Zeitmanagement für BauleitendeZeitmanagement für Bauleitende , Mittel und Wege der Zeitplanung und Selbstorganisation - Zeitgewinn durch Führungstechniken - Stressbewältigung , Pkw-Anhänger Ersatzteile > Spezielle Fahrzeug-Teile , Auflage: 6., überarbeitete und erweiterte Auflage, Erscheinungsjahr: 201909, Produktform: Kartoniert, Titel der Reihe: Kontakt & Studium#610#, Autoren: Brendt, Dieter, Auflage: 19006, Auflage/Ausgabe: 6., überarbeitete und erweiterte Auflage, Seitenzahl/Blattzahl: 160, Keyword: Bauleiter; Stres; Zeitmanagement, Fachschema: Bau / Bauberufe~Bauberuf~Hilfe / Lebenshilfe~Lebenshilfe~Management / Zeitmanagement~Manager / Zeitmanagement~Minuten-Manager~Zeitmanagement~Business / Management~Management~Bauberuf / Bauingenieur~Bauingenieur~Ingenieur / Bauingenieur~Bau / Bautechnik~Bautechnik, Fachkategorie: Bauingenieur-, Vermessungs- und Bauwesen~Selbsthilfe und Persönlichkeitsentwicklung, Thema: Verstehen, Warengruppe: HC/Ratgeber Lebensführung allgemein, Fachkategorie: Management und Managementtechniken, Thema: Optimieren, Text Sprache: ger, UNSPSC: 49019900, Warenverzeichnis für die Außenhandelsstatistik: 49019900, Verlag: expert verlag, Verlag: expert verlag, Verlag: expert verlag ein Imprint von Narr Francke Attempto Verlag, Länge: 216, Breite: 151, Höhe: 13, Gewicht: 272, Produktform: Klappenbroschur, Genre: Sachbuch/Ratgeber, Genre: Sachbuch/Ratgeber, Vorgänger EAN: 9783816933700 9783816931256 9783816928461 9783816927082 9783816921653, eBook EAN: 9783816984771, Herkunftsland: DEUTSCHLAND (DE), Katalog: deutschsprachige Titel, Katalog: Gesamtkatalog, Katalog: Lagerartikel, Book on Demand, ausgew. Medienartikel, Relevanz: 0002, Tendenz: -1, Unterkatalog: AK, Unterkatalog: Bücher, Unterkatalog: Hardcover, Unterkatalog: Lagerartikel, WolkenId: 16881329,80 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Kasikci, Ismail: Planung von ElektroanlagenPlanung von Elektroanlagen , Theorie, Vorschriften, Praxis , Eiskratzer & Schneebürste > Autopflege & Aufbereitung , Auflage: 3., vollständig überarbeitete und erweiterte Aufl. 2018, Erscheinungsjahr: 201811, Produktform: Kartoniert, Inhalt/Anzahl: 1, Inhalt/Anzahl: 1, Beilage: Book + eBook, Autoren: Kasikci, Ismail, Auflage: 18003, Auflage/Ausgabe: 3., vollständig überarbeitete und erweiterte Aufl. 2018. 3., Vollst. Ube, Seitenzahl/Blattzahl: 649, Abbildungen: 30 farbige Abbildungen, 30 farbige Tabellen, Bibliographie, Themenüberschrift: TECHNOLOGY & ENGINEERING / Machinery, Keyword: Elektrotechnik;Normen;Technische Grundlagen;Mittelspannungsanlagen;Schutztechnik;Drehstromtechnik;komplexe Rechnung;Wechselstromtechnik;Kurzschluss und Erdschluss;Drehstromnetz;Lastflussrechnung, Fachschema: Anlage (baulich, technisch) - Anlagenbau~Elektrotechnik~Elektronik - Elektroniker~Nachrichtentechnik~Berufsbildung~Bildung / Berufsbildung~Technik~Maschinenbau, Fachkategorie: Elektronik, Nachrichtentechnik~Technisches Handwerk~Maschinenbau, Imprint-Titels: Springer Vieweg, Warengruppe: HC/Elektronik/Elektrotechnik/Nachrichtentechnik, UNSPSC: 49019900, Warenverzeichnis für die Außenhandelsstatistik: 49019900, Sender’s product category: BUNDLE, Länge: 248, Breite: 174, Höhe: 40, Gewicht: 1372, Produktform: Kartoniert, Genre: Mathematik/Naturwissenschaften/Technik/Medizin,200,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Was bedeutet ein Verlustvortrag?
Was bedeutet ein Verlustvortrag? Ein Verlustvortrag bezieht sich auf einen steuerlichen Verlust, der in einem Jahr entstanden ist und in folgenden Jahren mit Gewinnen verrechnet werden kann, um Steuern zu sparen. Der Verlustvortrag ermöglicht es Unternehmen und Privatpersonen, Verluste auszugleichen und somit ihre Steuerlast zu reduzieren. Dieser Mechanismus dient dazu, die steuerliche Belastung zu glätten und Unternehmen in schwierigen Zeiten zu unterstützen. Verlustvorträge können über mehrere Jahre hinweg genutzt werden, um die Steuerlast zu minimieren. **
-
Wann wird Verlustvortrag abgezogen?
Der Verlustvortrag wird in der Regel bei der Einkommensteuererklärung abgezogen, um das zu versteuernde Einkommen zu reduzieren. Dies bedeutet, dass Verluste aus vergangenen Jahren mit den Gewinnen des aktuellen Jahres verrechnet werden können. Der Verlustvortrag kann nur bis zu einem bestimmten Zeitraum in der Zukunft geltend gemacht werden, danach verfällt er. Es ist wichtig, den Verlustvortrag in der Steuererklärung anzugeben und entsprechende Nachweise zu erbringen, um von dieser steuerlichen Vergünstigung zu profitieren. Die genauen Regelungen zum Abzug des Verlustvortrags können je nach Land und Steuergesetzgebung variieren. **
-
Wo wird Verlustvortrag abgezogen?
Der Verlustvortrag wird in der Regel bei der Einkommensteuererklärung abgezogen. Er kann mit positiven Einkünften aus anderen Jahren verrechnet werden, um die Steuerlast zu reduzieren. Dabei ist es wichtig, den Verlustvortrag korrekt anzugeben und nach den gesetzlichen Vorgaben zu nutzen. Zudem sollte man darauf achten, dass der Verlustvortrag nicht verfällt und innerhalb der gesetzlichen Fristen geltend gemacht wird. In einigen Fällen kann der Verlustvortrag auch bei anderen Steuerarten wie der Körperschaftsteuer oder der Gewerbesteuer abgezogen werden. **
-
Wann wird Verlustvortrag ausgezahlt?
Der Verlustvortrag wird in der Regel mit zukünftigen Gewinnen verrechnet, um die Steuerlast zu reduzieren. Die Auszahlung erfolgt daher nicht direkt, sondern indirekt durch die Verrechnung mit zukünftigen Steuern. Es kann jedoch je nach Steuergesetzgebung und individueller Situation Unterschiede geben, wann und wie der Verlustvortrag genutzt werden kann. Es ist empfehlenswert, sich mit einem Steuerberater oder Finanzexperten in Verbindung zu setzen, um genaue Informationen zu erhalten. In jedem Fall sollte der Verlustvortrag sorgfältig dokumentiert und aufbewahrt werden, um ihn in Zukunft nutzen zu können. **
* Alle Preise verstehen sich inklusive der gesetzlichen Mehrwertsteuer und ggf. zuzüglich Versandkosten. Die Angebotsinformationen basieren auf den Angaben des jeweiligen Shops und werden über automatisierte Prozesse aktualisiert. Eine Aktualisierung in Echtzeit findet nicht statt, so dass es im Einzelfall zu Abweichungen kommen kann. ** Hinweis: Teile dieses Inhalts wurden von KI erstellt.